储能电池产业链全景图谱 从磷酸铁锂正极到回收全环节梳理
产业链全景图谱系列
储能电池产业链全景图谱
23个关键环节 | 166家重点企业 | 2026年蕞新数据
储能电池产业链以“材料—电芯—模组—系统—场景”为主轴:上游是储能级磷酸铁锂正极、长循环负极、隔膜、电解液、结构件、集流体、AFE芯片与温控消防;中游是大储与户储电芯、长时电池、PACK、直流侧系统、BMS与检测认证;下游是电网侧独立储能、新能源配储、工商业、户用与便携、通信备电与数据中心、回收。与动力电池相比,储能电池更看重循环寿命、一致性与度电成本,而非能量密度。产业链呈“材料定成本、电芯定门槛、场景定规模”的三段结构。本文依据工信部、国家能源局、SNE Research等公开数据,梳理23个环节与166家企业。
1. 产业链总体概况。储能电池产业链的上游是储能级磷酸铁锂正极、长循环负极、隔膜、电解液、结构件、集流体、AFE芯片与温控消防,中游是大储与户储电芯、长时电池、PACK、直流侧系统、BMS与检测认证,下游是电网侧独立储能、新能源配储、工商业、户用与便携、通信备电与数据中心、回收。在储能系统中电芯占成本约六成、PCS两成、EMS一成、BMS半成,价值分布呈“电芯主导、材料跟随”的格局。矛盾在于规划产能突破2TWh、全年需求仅约850GWh,通用产能过剩与500Ah以上优质产能不足并存。
2. 产业链发展规模。2026年上半年国内储能电池产量超过420GWh、同比增长110%,全球储能电池出货461.3GWh、增长71%,海外占比首次过半;前三季度全球出货779.9GWh、增长73%,第三季度286.8GWh创历史新高,16家中国企业合计724.5GWh、份额近93%。前三季度储能电池出口103.2GWh、增长45.9%,上半年海外签约订单298GWh、增长83%,全年出货预计850GWh。
3. 企业培育和扶持。格局呈“一超多强”:前三季度宁德时代198.3GWh、市占率25.4%,海辰75.7GWh、亿纬71.6GWh、比亚迪与中创新航均超50GWh,前四合计50.78%,CR10降至82.3%、连续刷新低位。专精特新在材料与器件端密集分布,湖南裕能磷酸铁锂份额28.2%、贝特瑞负极20.4%、恩捷隔膜超30%、天赐电解液32.2%。储能业务毛利率分化,宁德26.71%、国轩20.75%,亿纬12.28%、瑞浦10.8%。
4. 政策制定。2026年9月,工信部等七部门印发《新型电池产业发展“十五五”规划》,明确2030年全固态初步规模化,并把长时储能、本质安全列为攻关方向。9月1日起锂离子电池按2%征收消费税、一年后升至4%,储能系统成本上浮0.8%至1.2%。GB 44240—2024已强制实施,工信部联合发改委、能源局对储能电芯开展产能摸底,多地暂缓未开工项目审批。114号文建立容量电价机制,136号文取消强制配储,行业从政策驱动转向市场驱动。
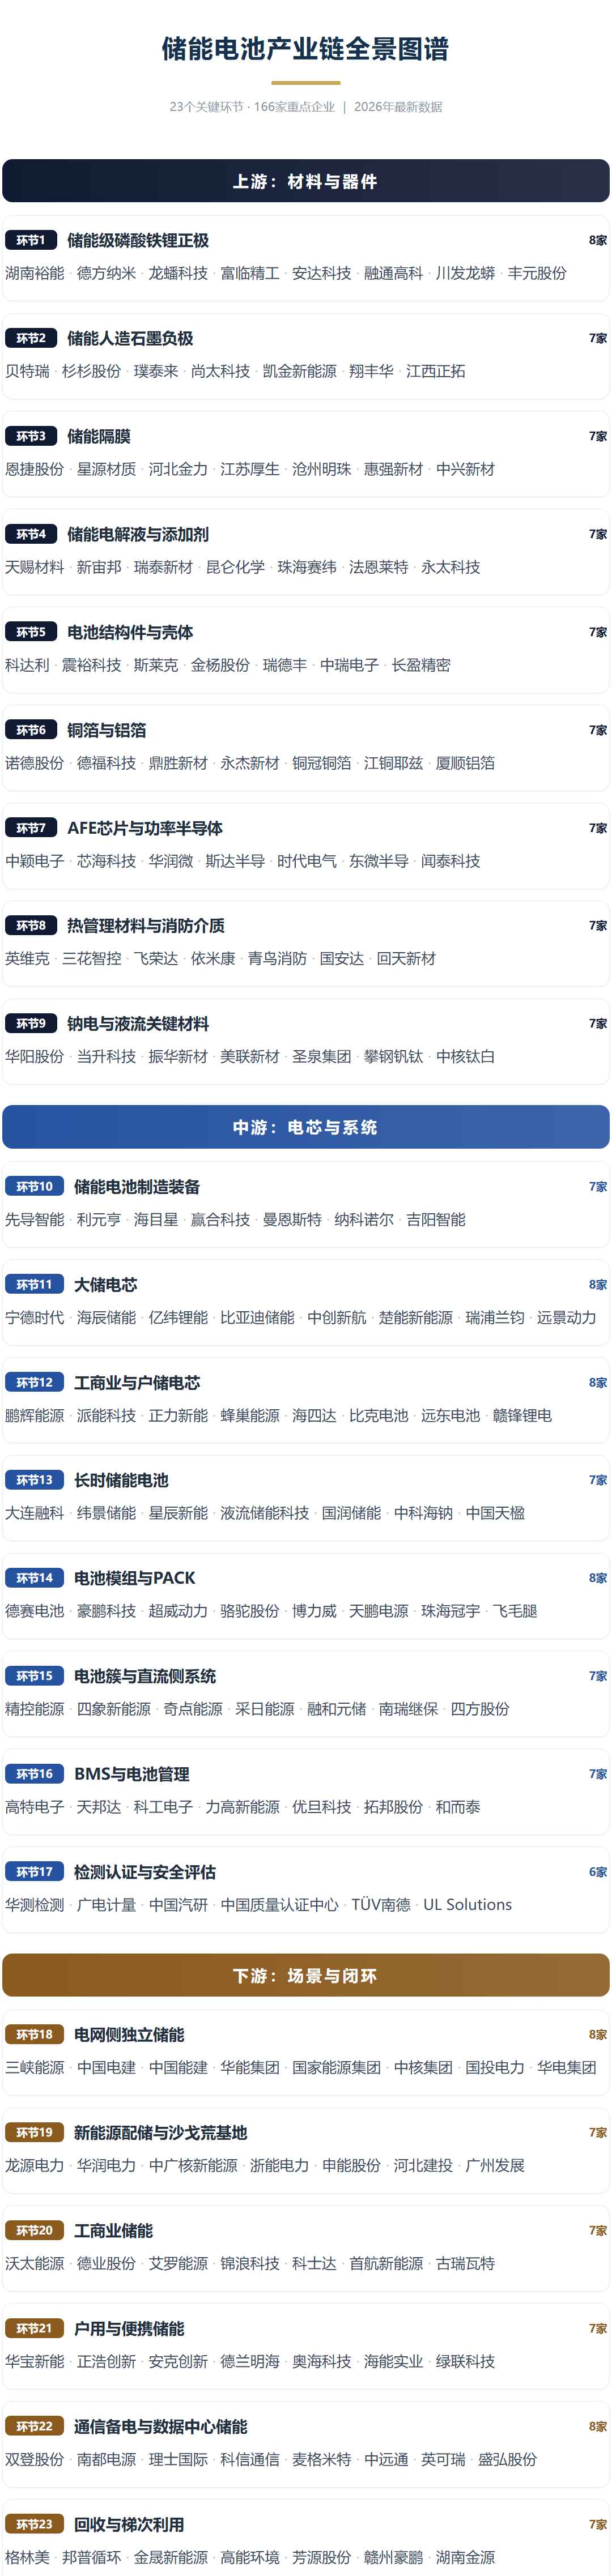
▲ 储能电池产业链全景图谱:23个关键环节 · 166家重点企业
▍上游:材料与器件
上游决定储能电池的成本下限与安全上限。正极占电芯成本四成,是锂价传导的第一站;负极、隔膜、电解液、结构件与集流体合计再占三成。2026年真正的卡口不在大宗,而在高压实正极、长循环添加剂、AFE芯片与大电芯结构件——这些环节的产能利用率与认证壁垒,比锂价更能解释电芯价格的粘性。
环节1储能级磷酸铁锂正极
储能几乎全部采用磷酸铁锂路线,前三季度磷酸铁锂储能电池占新增容量90.1%,正极占电芯成本四成以上。2026年2.6克每立方厘米以上高压实产品持续紧缺,第四代高压实与12000次循环成为分水岭,储能专用正极的加工费已高于动力型,压实密度与循环指标正独立于动力型定价。
| 湖南裕能(301358.SZ·湘潭) | 磷酸铁锂全球份额28.2%,储能占比高 |
| 德方纳米(300769.SZ·深圳) | 液相法工艺,储能长循环产品领先 |
| 龙蟠科技(603906.SH·南京) | 常州锂源,磷酸铁锂产能居前 |
| 富临精工(300432.SZ·绵阳) | 高压实铁锂,配套宁德时代 |
| 安达科技(830809.BJ·贵阳) | 磷酸铁自供,成本一体化 |
| 融通高科(湖北大冶) | 高压实铁锂,储能专用料 |
| 川发龙蟒(002312.SZ·成都) | 磷化工一体化,磷酸铁配套 |
| 丰元股份(002805.SZ·枣庄) | 磷酸铁锂产能释放,储能客户 |
环节2储能人造石墨负极
负极约占电芯成本一成,储能更看重循环寿命而非能量密度。2026年人造石墨仍是主力,储能专用负极向低膨胀、长循环迭代,包覆与二次造粒决定12000次循环后的容量保持率;石墨化产能过剩使加工费长期承压,一体化企业更具韧性。
| 贝特瑞(835185.BJ·深圳) | 负极全球份额20.4%,储能长循环 |
| 杉杉股份(600884.SH·宁波) | 人造石墨龙头,石墨化一体 |
| 璞泰来(603659.SH·上海) | 负极与涂覆一体,海外配套 |
| 尚太科技(001301.SZ·石家庄) | 一体化成本领先,储能负极放量 |
| 凯金新能源(广东东莞) | 人造石墨专注,储能专用配方 |
| 翔丰华(300890.SZ·上海) | 天然与人造并行,储能客户拓展 |
| 江西正拓(江西宜春) | 人造石墨,储能长循环负极 |
环节3储能隔膜
隔膜约占电芯成本百分之八,储能电芯向500Ah以上演进,对穿刺强度、孔隙均匀性与高温收缩提出更高要求。2026年湿法加涂覆仍是主流,薄型高强度隔膜与陶瓷涂覆产能偏紧;头部企业海外基地的本地化供应,正成为进入欧美项目的隐性门槛,涂覆配方从氧化铝向勃姆石与PVDF混涂演进。
| 恩捷股份(002812.SZ·玉溪) | 隔膜全球份额超30%,湿法龙头 |
| 星源材质(300568.SZ·深圳) | 干湿法并行,储能涂覆隔膜 |
| 河北金力(河北邯郸) | 湿法隔膜,储能客户配套 |
| 江苏厚生(江苏常州) | 湿法基膜,涂覆一体化 |
| 沧州明珠(002108.SZ·沧州) | 干法隔膜,储能与动力并行 |
| 惠强新材(河南新乡) | 干法隔膜,储能专用 |
| 中兴新材(广东深圳) | 干法隔膜,储能与高倍率 |
环节4储能电解液与添加剂
电解液约占电芯成本一成,长循环添加剂是储能配方的核心。2026年六氟磷酸锂随锂价回升,电解液单价从1.4万元涨至2.1万元每吨,长协锁量成为常规动作;储能配方要求12000次循环后容量保持率不低于八成,溶剂纯度与水分控制决定良率。
| 天赐材料(002709.SZ·广州) | 电解液全球份额32.2%,六氟自供 |
| 新宙邦(300037.SZ·深圳) | 添加剂配方领先,海外基地 |
| 瑞泰新材(301238.SZ·张家港) | 锂盐与电解液一体,储能配方 |
| 昆仑化学(浙江湖州) | 长循环添加剂,储能专用 |
| 珠海赛纬(广东珠海) | 电解液专业厂商,储能客户 |
| 法恩莱特(湖南长沙) | 电解液产能扩张,性价比路线 |
| 永太科技(002326.SZ·台州) | 六氟与添加剂,氟化工一体 |
环节5电池结构件与壳体
结构件约占电芯成本百分之六,大容量化直接改写规格。500Ah以上电芯使壳体高度、防爆阀与盖板精度同步升级,单GWh结构件价值量随容量提升而下降,但对密封与焊接的要求更高;方形铝壳仍是储能肯定主流,精密冲压与激光焊接构成两道工艺门槛。
| 科达利(002850.SZ·深圳) | 结构件全球龙头,储能壳体放量 |
| 震裕科技(300953.SZ·宁波) | 精密冲压,盖板与壳体 |
| 斯莱克(300382.SZ·苏州) | 易拉罐工艺迁移,壳体高速成型 |
| 金杨股份(301210.SZ·无锡) | 圆柱与方形壳体,精密制造 |
| 瑞德丰(广东深圳) | 动力与储能结构件,客户覆盖广 |
| 中瑞电子(江苏常州) | 精密结构件,储能盖板组件 |
| 长盈精密(300115.SZ·深圳) | 精密制造平台,储能结构件切入 |
环节6铜箔与铝箔
集流体约占电芯成本百分之五。电芯容量放大后,铜箔用量相对下降、铝箔与结构件上升,6微米以下铜箔加工费在2026年触底回升。储能对铜箔的抗拉强度与延伸率要求低于动力,但对批次一致性要求更高,铝箔则向更薄、更宽幅演进,复合铜箔在储能领域的验证进度慢于动力。
| 诺德股份(600110.SH·长春) | 锂电铜箔龙头,6微米以下 |
| 德福科技(301511.SZ·九江) | 铜箔产能居前,储能客户 |
| 鼎胜新材(603876.SH·镇江) | 铝箔龙头,市占率领先 |
| 永杰新材(603271.SH·宁波) | 铝板带箔,电池箔专线 |
| 铜冠铜箔(301217.SZ·池州) | 电子铜箔,极薄产品 |
| 江铜耶兹(江西南昌) | 铜箔合资,高抗拉锂电箔 |
| 厦顺铝箔(福建厦门) | 双零铝箔,电池箔配套 |
环节7AFE芯片与功率半导体
AFE是BMS的感官,长期由德州仪器、ADI等海外厂商主导。2026年国产AFE化率提升至47.5%,单颗可支持8至16串采集、16位ADC、电压误差不超过3毫伏;主动均衡芯片实现0.5至4安实时可调。功率器件方面,IGBT与碳化硅在PCS中的国产替代已从模块级走向芯片级。
| 中颖电子(300327.SZ·上海) | AFE芯片国产化,电量计量 |
| 芯海科技(688595.SH·深圳) | 高精度ADC,BMS芯片 |
| 华润微(688396.SH·无锡) | 功率器件与模拟芯片,IDM模式 |
| 斯达半导(603290.SH·嘉兴) | IGBT模块,PCS国产替代 |
| 时代电气(688187.SH·株洲) | IGBT与碳化硅,轨交技术迁移 |
| 东微半导(688261.SH·苏州) | 高压MOS,功率器件 |
| 闻泰科技(600745.SH·嘉兴) | 安世半导体,车规功率器件 |
环节8热管理材料与消防介质
温控与消防是储能电站的非电成本,却决定安全底线。2026年大型储能液冷渗透率突破七成,全球储能温控市场约385亿至410亿元;消防投入占总投资比例从百分之二升至百分之八,模组级探测与PACK级灭火成为新国标的硬要求,全氟己酮与气溶胶路线并行,液冷正从舱级向PACK级下沉。
| 英维克(002837.SZ·深圳) | 液冷温控龙头,储能舱配套 |
| 三花智控(002050.SZ·绍兴) | 热管理部件,储能液冷阀件 |
| 飞荣达(300602.SZ·深圳) | 液冷板与导热材料,储能配套 |
| 依米康(300249.SZ·成都) | 机房温控,储能液冷延伸 |
| 青鸟消防(002960.SZ·北京) | 储能消防,探测灭火一体 |
| 国安达(300902.SZ·厦门) | 储能消防,PACK级灭火 |
| 回天新材(300041.SZ·上海) | 导热灌封胶,电池热管理 |
环节9钠电与液流关键材料
新体系的机会在材料端。钠电的硬碳、层状氧化物与聚阴离子正极决定成本曲线,2026年硬碳名义产能8至9万吨、有效利用率仅六成;全钒液流的电解液占系统成本三成以上,钒资源与质子交换膜仍是卡口。材料一旦降价,路线才谈得上平价。